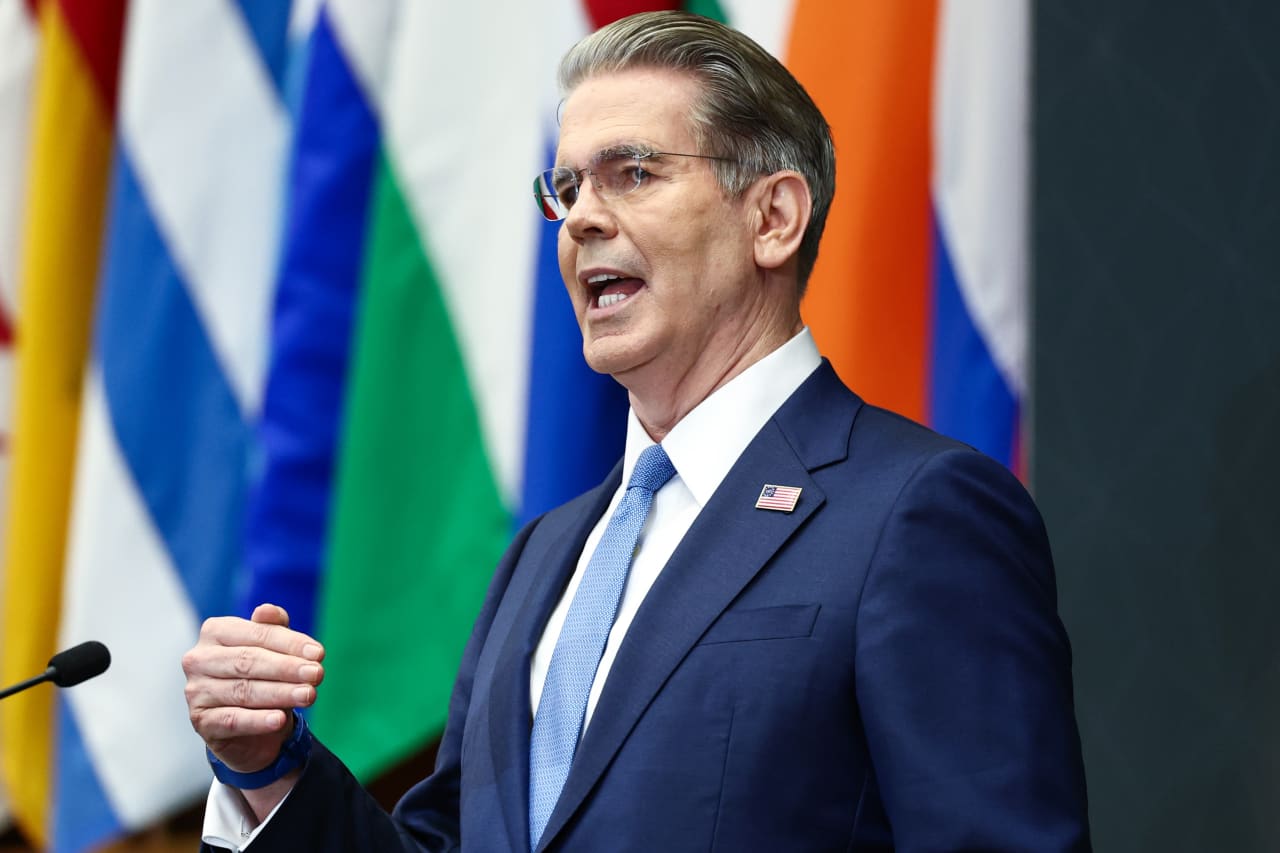
Secretarul Trezoreriei americane, Scott Bessent, s-a impus drept cel mai intervenționist șef al acestei instituții în piețele financiare din ultimele decenii. Printr-o succesiune de manevre neașteptate anunțate în cursul acestui an, el își pune propria credibilitate pe masă pentru a tempera o creștere potențial periculoasă a costurilor de împrumut ale Statelor Unite. Cel mai recent pas a venit miercuri, când Trezoreria a anunțat că își va „cel puțin dubla” achizițiile planificate de obligațiuni mai vechi cu scadențe între 10 și 30 de ani — la doar două săptămâni după ce publicase calendarul acestor răscumpărări.
- Trezoreria SUA va cel puțin dubla răscumpărările de obligațiuni cu scadențe de 10-30 de ani.
- Pe 31 iulie, autoritățile americane au cumpărat yeni pentru prima dată în trei decenii.
- Bessent spune că dispune de „un set mare de instrumente” și sugerează noi intervenții.
Mișcarea de miercuri se adaugă unei serii de acțiuni. La începutul lunii, Trezoreria deschisese ușa unor posibile reduceri ale emisiunilor de datorie pe termen lung. Pe 31 iulie, Bessent a supervizat prima cumpărare de yeni de către autoritățile americane din ultimii treizeci de ani — o acțiune văzută ca reducând nevoia Japoniei de a-și vinde stocul de titluri de trezorerie americane. Iar la începutul anului, el a recurs la așa-numitele „rate checks”, apeluri prin care autoritățile solicită băncilor cotații pentru yen.
„Este activist, absolut”, a comentat Mark Sobel, fost oficial al Trezoreriei americane, în prezent la grupul de cercetare OMFIF. „Ține de trecutul său în fonduri speculative.” Referitor la motivație, Sobel a adăugat: „Mi se pare limpede că el și administrația sunt îngrijorați de creșterea randamentelor pe termen lung.”
De ce contează creșterea randamentelor pentru economia americană
Trezoreria americană este principala instituție responsabilă de politica economică a țării și de administrarea datoriei publice. În mod tradițional, secretarii Trezoreriei intervin masiv în piețe în momente de criză — departamentul a jucat un rol central în timpul pandemiei, a coordonat principalul program de salvare din criza financiară globală și a condus mai multe planuri de salvare a piețelor emergente în anii ’90.
De această dată însă nu este vorba despre o criză. Vânzarea de obligațiuni a fost ordonată și se acumulează de luni de zile. Ceea ce a declanșat reacția lui Bessent a fost faptul că randamentul obligațiunilor pe 10 ani — reperul pe care el însuși l-a fixat — a urcat peste nivelul de dinainte de revenirea lui Donald Trump la putere. Creșterea randamentelor, alimentată de temeri privind inflația, politica Rezervei Federale și deficitele bugetare mari, menține ridicate ratele la creditele ipotecare și frânează creșterea economică cu câteva luni înainte de alegerile legislative din noiembrie.
„Contravine principiului «regulat și previzibil» — dar asta e lumea în care trăim”, a spus Gregory Faranello, șeful diviziei de tranzacționare și strategie pe dobânzi de la AmeriVet Securities. „Mesajul e clar: opriți creșterea randamentelor.”
Trezoreria a respectat mult timp principiul de a fi „regulată și previzibilă” și de a nu surprinde investitorii — un concept pe care Bessent însuși l-a susținut într-un discurs în noiembrie. Tot atunci, el a afirmat însă: „Sarcina mea este să fiu principalul vânzător de obligațiuni al națiunii. Iar randamentele titlurilor de trezorerie sunt un barometru puternic pentru succesul acestui efort.”
Un precedent care i-a fost reproșat predecesoarei sale
Interesant este că predecesoarea lui Bessent, Janet Yellen, a acționat și ea pentru a stăvili o creștere a randamentelor în 2023. Pe atunci, Bessent s-a numărat printre republicanii care au criticat acel pas ca fiind motivat politic, menit să stimuleze economia înaintea alegerilor. Stephen Miran, fost economist-șef al lui Trump, scrisese împreună cu Nouriel Roubini o lucrare în iulie 2024 împotriva „emisiunii activiste de datorie” (ATI). „Odată ce un partid politic începe să folosească ATI pentru a stimula economia în sezonul electoral, aceasta ar putea fi folosită repetat de toate administrațiile viitoare”, avertizau cei doi.
Bessent, în vârstă de 63 de ani, a devenit celebru pentru rolul jucat în pariuri de mare miză pe lira sterlină și yenul japonez în perioada în care a lucrat pentru George Soros. Unii participanți la piață au văzut în acțiunea de miercuri o reflectare a acelei cariere. „Este ca trucul «ridică tot ce e pe ecran» din vremurile de altădată”, a spus Brad Golding, administrator de portofoliu la Christofferson Robb & Co., referindu-se la tehnica prin care fondurile speculative loveau simultan marii dealeri cu ordine pentru a provoca o mișcare amplă a pieței.
Ce urmează: „Avem un set mare de instrumente”
Ceea ce distinge manevrele lui Bessent, spun observatorii, este că nu au fost provocate de o criză sau de condiții deosebit de dezordonate ale pieței. „Bessent lasă tuturor de înțeles că abordarea lui este mai activ intervenționistă, chiar și în absența genului de catalizator care ar fi fost necesar în ultimele decenii”, a spus Douglas Rediker, partener la firma de consultanță International Capital Strategies din Washington.
Secretarul a sugerat că departamentul ar putea interveni din nou pe piața obligațiunilor, subliniind că „avem un set mare de instrumente”. Pentru investitori, acest lucru înseamnă că imprevizibilitatea ar putea deveni o trăsătură constantă a politicii de emisiune — o ruptură față de tradiția „regulat și previzibil” care a ghidat mult timp Trezoreria. Brad Setser, cercetător la Council on Foreign Relations, a rezumat noua dinamică: „Aceasta nu este o administrație care stabilește reguli stabile și apoi lasă piața să decidă.”
Considerați că intervențiile lui Bessent pe piața obligațiunilor sunt justificate sau riscă să politizeze gestiunea datoriei americane? Spuneți-ne părerea în comentarii.